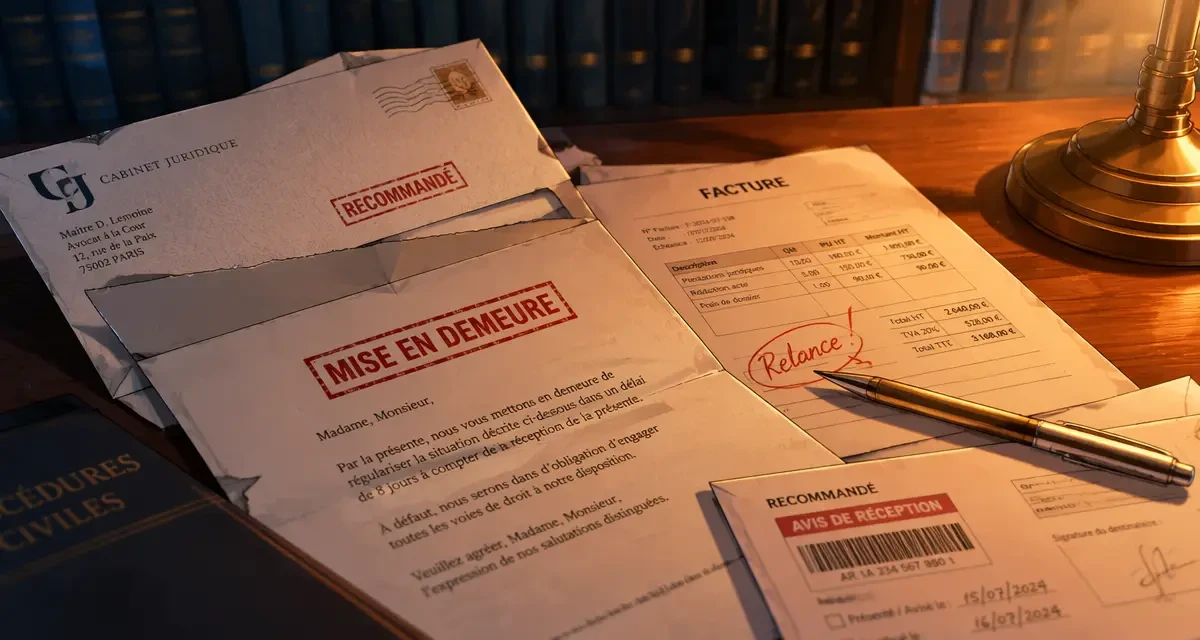
La mise en demeure est souvent le premier courrier qui donne un vrai poids juridique à une relance impayée. Elle ne transforme pas une dette en décision de justice, mais elle marque un seuil clair : le créancier demande officiellement au débiteur d’exécuter son obligation, généralement payer une somme, dans un délai précis.
Pour une facture, un loyer, un remboursement ou une prestation non réglée, comprendre la définition de la mise en demeure évite deux erreurs fréquentes : croire qu’une simple relance suffit toujours, ou penser qu’une mise en demeure autorise déjà des mesures de recouvrement forcé. En pratique, elle sert surtout à poser un cadre, à créer une preuve et à préparer la suite si le paiement n’arrive pas.
Mise en demeure : définition simple et portée juridique
Une mise en demeure est un acte par lequel une personne demande formellement à une autre d’exécuter une obligation arrivée à échéance. Dans le recouvrement de créances, il s’agit le plus souvent d’exiger le paiement d’une somme due : facture, échéance de prêt, dépôt de garantie, indemnité, loyer ou solde contractuel.
La mise en demeure de payer : référence juridique officielle — Consultez les dispositions officielles définissant les modalités de mise en demeure du débiteur de payer.
Elle intervient après l’exigibilité de la dette. Autrement dit, le créancier ne peut pas mettre sérieusement en demeure quelqu’un de payer une somme qui n’est pas encore due, sauf clause particulière prévoyant une exigibilité anticipée. La mise en demeure vient donc après une date de paiement dépassée, un engagement non respecté ou une prestation restée sans contrepartie.
Une demande officielle, pas encore une condamnation
La mise en demeure n’est pas un jugement. Elle ne permet pas, à elle seule, de saisir un compte bancaire, de bloquer un salaire ou de mandater un commissaire de justice pour une mesure d’exécution forcée. Pour cela, il faut en principe un titre exécutoire, par exemple une décision de justice ou une ordonnance d’injonction de payer devenue exécutoire.
Son rôle est différent : elle prouve que le débiteur a été averti clairement, que le créancier réclame l’exécution et qu’un délai lui est laissé pour régulariser. C’est pourquoi elle est souvent utilisée avant une procédure judiciaire ou avant l’intervention plus structurée d’un agent de recouvrement, d’une société de recouvrement ou d’un avocat.
Ce que dit l’idée de “demeure”
Dans le langage juridique, “mettre en demeure” signifie placer une personne dans une situation où son retard ne peut plus être ignoré. Le débiteur est officiellement informé qu’il doit agir. S’il ne le fait pas, son inertie pourra être utilisée contre lui pour démontrer son retard, l’absence de réponse ou le défaut d’exécution.
Cette nuance compte : une relance téléphonique ou un e-mail cordial peut suffire commercialement, mais la mise en demeure donne une forme plus nette au dossier. Elle transforme un échange parfois flou en demande datée, identifiable et exploitable si le différend se poursuit.
À quoi sert une mise en demeure dans un recouvrement de créance ?
La mise en demeure sert d’abord à obtenir un paiement sans procès. Beaucoup de débiteurs réagissent lorsqu’ils comprennent que le créancier constitue un dossier et qu’une procédure peut suivre. Elle peut donc rester un outil de recouvrement amiable, même si son ton est ferme.
Elle sert aussi à préparer la phase judiciaire si le règlement n’intervient pas. Dans un dossier d’injonction de payer, d’assignation ou de demande devant le tribunal compétent, elle montre que le créancier a tenté une démarche préalable et qu’il a laissé une chance raisonnable au débiteur de s’exécuter.
Faire courir certains effets liés au retard
La mise en demeure peut avoir des conséquences sur les intérêts de retard ou sur la preuve du retard. En matière de paiement, elle permet souvent d’identifier le moment à partir duquel le débiteur ne peut plus soutenir qu’il ignorait la réclamation. Elle peut également servir lorsque le contrat prévoit des pénalités, une clause résolutoire ou une procédure préalable obligatoire.
Il faut toutefois éviter une confusion répandue : une mise en demeure simple n’interrompt pas automatiquement la prescription. Si la créance approche de son délai de prescription, le créancier ne doit pas se contenter d’envoyer un courrier en pensant avoir “remis le compteur à zéro”. Une action en justice ou un acte juridique adapté peut être nécessaire pour préserver ses droits.
Donner une dernière chance de régler à l’amiable
Un bon courrier de mise en demeure n’est pas seulement menaçant. Il doit aussi ouvrir une issue concrète : paiement intégral, proposition d’échéancier, transmission d’un justificatif déjà réglé, ou contestation motivée. Dans un recouvrement efficace, la fermeté n’exclut pas la lisibilité.
C’est particulièrement vrai pour les créanciers professionnels. Une lettre claire peut réduire les échanges inutiles avec un client débiteur, éviter les contestations tardives et faciliter le travail d’une société de recouvrement rémunérée aux honoraires de résultat. Plus le dossier est précis, plus la stratégie amiable ou judiciaire peut être ajustée.
Ce qu’une mise en demeure doit contenir pour être utile
Une mise en demeure efficace doit permettre au débiteur de comprendre immédiatement ce qui lui est reproché, combien il doit, pourquoi il le doit et ce qui se passera s’il ne réagit pas. Le formalisme dépend du dossier, mais certains éléments sont indispensables pour éviter un courrier vague ou contestable.
| Élément à prévoir | Pourquoi c’est important |
|---|---|
| Identité du créancier et du débiteur | Identifier clairement les parties concernées par la créance |
| Origine de la dette | Facture, contrat, devis signé, bail, reconnaissance de dette ou prestation |
| Montant réclamé | Distinguer le principal, les intérêts éventuels et les frais justifiés |
| Délai de paiement | Laisser une date limite réaliste et vérifiable |
| Formule de mise en demeure | Indiquer clairement qu’il s’agit d’une mise en demeure de payer ou d’exécuter |
| Conséquences annoncées | Prévenir d’une possible procédure de recouvrement ou action judiciaire |
Le montant doit être détaillé, pas seulement affirmé
Réclamer “la somme due” sans explication affaiblit le courrier. Il vaut mieux indiquer le montant exact, la référence de la facture ou du contrat, la date d’échéance et les éventuels paiements partiels déjà reçus. Si des pénalités ou intérêts sont réclamés, leur fondement doit être identifiable : clause contractuelle, conditions générales, disposition applicable entre professionnels.
Les frais de recouvrement amiable doivent être maniés avec prudence. Un créancier ne peut pas ajouter n’importe quels frais au débiteur simplement parce qu’il a mandaté un tiers. Avant tout paiement, le débiteur a le droit de demander le détail de la somme réclamée et les justificatifs correspondants.
Le délai doit être ferme, mais crédible
Un délai trop court peut paraître abusif ou peu sérieux, surtout si le courrier est envoyé juste avant un week-end ou à une période où le débiteur ne peut matériellement pas réagir. À l’inverse, un délai trop long retarde inutilement la procédure. Dans la pratique, on rencontre souvent des délais de 8 à 15 jours, à adapter selon le montant, l’historique des échanges et l’urgence du dossier.
Relire une mise en demeure avec attention change souvent la qualité du courrier. Il ne faut pas seulement chercher les fautes : il faut repérer les zones d’ombre. Une date d’échéance absente, un numéro de facture erroné, une clause citée sans lien avec le contrat ou une somme arrondie “à peu près” peuvent devenir des points d’appui pour contester. Cette vérification agit comme un contrôle de netteté : si chaque élément résiste à l’examen, le dossier paraît plus solide.
Envoyer une mise en demeure : lettre, e-mail ou commissaire de justice ?
La mise en demeure peut prendre plusieurs formes. La lettre recommandée avec accusé de réception reste la solution la plus utilisée, car elle permet de prouver l’envoi, la date et la réception ou la présentation du courrier. Cette preuve devient précieuse si le dossier arrive devant un juge.
Un e-mail peut parfois avoir une valeur, surtout si les échanges habituels entre les parties se font par ce canal et si la réception peut être démontrée. Mais dans un dossier sensible, la lettre recommandée apporte généralement une sécurité supérieure. Il existe aussi des envois recommandés électroniques, utiles lorsque les conditions de validité et d’identification sont respectées.
Quand passer par un professionnel du recouvrement
Le créancier peut rédiger lui-même sa mise en demeure, mais il peut aussi la confier à une société de recouvrement, un avocat ou un commissaire de justice. Ce choix dépend du montant, du profil du débiteur, de l’ancienneté de la créance et de la probabilité d’une contestation.
Une société de recouvrement intervient dans un cadre amiable : elle relance, négocie, suit les paiements et peut être rémunérée selon des honoraires au résultat. Elle ne peut pas se présenter comme disposant d’un pouvoir de saisie sans titre exécutoire. Le commissaire de justice, lui, peut signifier certains actes et intervenir ensuite dans l’exécution forcée lorsqu’un titre le permet.
Éviter les formules excessives ou trompeuses
Une mise en demeure peut être ferme sans devenir agressive. Les menaces disproportionnées, les délais impossibles, les frais non justifiés ou les formulations laissant croire à une saisie immédiate peuvent fragiliser la démarche. Le courrier doit annoncer des suites possibles, pas inventer des sanctions.
La bonne formulation consiste à indiquer qu’à défaut de règlement ou de réponse dans le délai imparti, le créancier se réserve la possibilité d’engager une procédure de recouvrement judiciaire, notamment une injonction de payer lorsque les conditions sont réunies. Cette formulation reste sérieuse, compréhensible et juridiquement plus prudente.
Que faire quand on reçoit une mise en demeure ?
Recevoir une mise en demeure ne signifie pas qu’il faut payer sans vérifier. Le premier réflexe consiste à identifier la créance : qui réclame, sur quel fondement, pour quel montant et avec quelles pièces. Si la dette est réelle et exigible, répondre rapidement peut éviter des frais, une procédure et une dégradation de la relation commerciale.
Si le débiteur ne peut pas payer immédiatement, il peut proposer un échéancier écrit. Le créancier n’est pas obligé de l’accepter, mais une proposition précise, datée et réaliste vaut mieux qu’un silence. Elle montre une volonté de règlement et peut favoriser une solution amiable.
Contester si la somme n’est pas due
Si la dette est contestée, il faut répondre par écrit et expliquer pourquoi : facture déjà réglée, marchandise non livrée, prestation non conforme, montant erroné, absence de contrat, prescription possible ou identité du débiteur inexacte. Une contestation vague du type “je ne suis pas d’accord” est moins utile qu’une réponse structurée avec pièces à l’appui.
Le silence peut être risqué. Même s’il ne vaut pas toujours reconnaissance de dette, il laisse le créancier avancer seul dans la constitution de son dossier. Répondre permet de fixer sa position, de demander les justificatifs et, si nécessaire, de préparer sa défense avant une éventuelle injonction de payer ou audience.
Pour le créancier : savoir quand passer à l’étape suivante
Si la mise en demeure reste sans effet, le créancier doit choisir entre relancer, négocier, mandater un professionnel ou saisir la justice. Le choix dépend du montant en jeu, des chances de recouvrement, de la solvabilité du débiteur et du coût prévisible de la procédure.
Dans une logique de recouvrement maîtrisé, la mise en demeure n’est donc ni un simple modèle de lettre ni une menace automatique. C’est une pièce de dossier. Bien rédigée, bien envoyée et bien conservée, elle clarifie les droits de chacun et prépare la meilleure voie : paiement amiable, accord négocié ou procédure judiciaire adaptée.