Recevoir une mise en demeure ne signifie pas que la dette est automatiquement due, ni qu’une procédure judiciaire est déjà engagée. C’est un courrier formel qui vous demande d’exécuter une obligation, le plus souvent de payer une somme, dans un délai donné. Si le montant est faux, si la créance est prescrite, déjà réglée ou insuffisamment justifiée, il faut répondre vite, par écrit, avec méthode.
Ce qu’une mise en demeure change vraiment
La mise en demeure ouvre une phase plus formelle du recouvrement amiable. Elle sert à constater qu’un créancier vous réclame quelque chose et vous laisse une dernière possibilité de régulariser avant une action plus contraignante, comme une injonction de payer ou une assignation.
Comprendre les règles du recouvrement amiable — Une page officielle pour connaître les droits du débiteur, les étapes de relance et les conditions de mise en demeure lors d’un recouvrement amiable.
Elle peut venir directement du créancier, d’une société de recouvrement, d’un commissaire de justice ou d’un avocat. Dans tous les cas, il ne faut pas la confondre avec une décision de justice : tant qu’aucun juge n’a tranché et qu’aucun titre exécutoire n’existe, le créancier ne peut pas pratiquer de saisie sur votre compte ou votre salaire au seul motif qu’une mise en demeure a été envoyée.
Les éléments à vérifier dès la réception
Avant de contester, relisez le courrier comme une pièce juridique. Il doit permettre d’identifier clairement le créancier, le débiteur, l’origine de la dette, le montant réclamé et le délai laissé pour payer. Une mise en demeure vague, qui indique seulement une somme globale sans facture, contrat, décompte ou référence précise, justifie une réponse demandant des justificatifs.
Vérifiez aussi la date de réception. Si le courrier est recommandé, conservez l’enveloppe, l’avis de passage et l’accusé de réception. Ces éléments peuvent compter si le dossier évolue vers une procédure judiciaire.
Les motifs solides pour contester une mise en demeure
Contester ne consiste pas à dire simplement « je ne suis pas d’accord ». Une réponse efficace repose sur un motif précis, documenté et formulé sans agressivité. Plus votre courrier est clair, plus il réduit les relances inutiles et oblige votre interlocuteur à justifier sa demande.
La dette est déjà payée, partiellement ou totalement
C’est l’un des cas les plus fréquents. Vous pouvez avoir payé par virement, chèque, prélèvement, compensation ou accord amiable, mais le paiement n’a pas été correctement rapproché. Joignez alors les preuves utiles : relevé bancaire, reçu, confirmation de virement, échéancier signé, courriel du créancier ou quittance.
Si seule une partie de la dette est contestée, dites-le explicitement. Par exemple, vous pouvez reconnaître le principal mais contester des pénalités, des frais de recouvrement ou des intérêts mal calculés. Cette distinction montre votre bonne foi et évite que votre silence soit interprété comme un refus global.
Le montant réclamé n’est pas justifié
Une mise en demeure peut additionner facture, intérêts, indemnités, frais administratifs ou honoraires de recouvrement. Or, en recouvrement amiable, les frais réclamés par une société de recouvrement ne sont pas automatiquement à la charge du débiteur. Ils doivent reposer sur un texte, une décision de justice ou une clause valable du contrat.
Demandez un décompte détaillé : montant initial, paiements déjà imputés, intérêts, pénalités, frais et dates retenues. Cette demande est particulièrement utile lorsqu’une créance a été transmise à plusieurs intervenants ou rachetée par un autre créancier.
La créance est peut-être prescrite
La prescription signifie que le créancier a laissé passer trop de temps pour agir en justice. Les délais varient selon la nature de la dette. Pour une dette d’un professionnel envers un consommateur, le délai est souvent de deux ans. Entre professionnels, ou pour certaines dettes civiles, d’autres délais peuvent s’appliquer, notamment cinq ans dans de nombreux cas.
Attention : certains événements peuvent interrompre ou suspendre la prescription, par exemple une reconnaissance de dette, un paiement partiel ou une action en justice. Ne vous contentez donc pas de regarder la date de la facture : reconstituez l’historique complet avant d’affirmer que la créance est prescrite.
Répondre sans se piéger : la méthode la plus sûre
La meilleure réponse est écrite, datée, factuelle et envoyée de préférence en lettre recommandée avec accusé de réception. Même si vous échangez par e-mail, gardez une version formelle de votre contestation. L’objectif est de créer une trace exploitable si le dossier arrive devant un juge.
Ce que votre courrier doit contenir
Votre réponse doit rappeler les références de la mise en demeure, indiquer clairement que vous contestez tout ou partie de la somme, puis exposer vos raisons. Évitez les phrases émotionnelles ou les accusations inutiles. Préférez une formulation simple : « Je conteste le montant réclamé, faute de justificatif détaillé », ou « Cette somme a été réglée le… »
Ajoutez ensuite votre demande : annulation de la réclamation, correction du montant, transmission des pièces, suspension des relances le temps de vérifier, ou proposition de règlement si une partie est reconnue. Joignez uniquement des copies, jamais les originaux.
Classer le dossier dans une chronologie unique
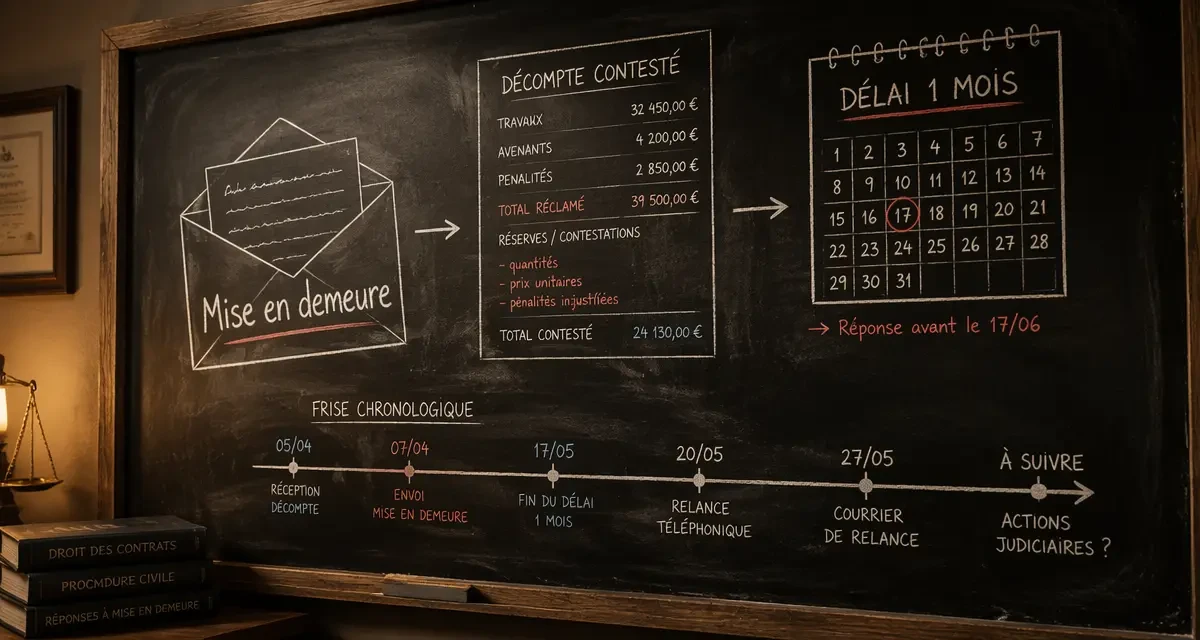
Une créance contestée évolue rarement en ligne droite : elle peut être relancée, corrigée, transférée à un nouvel interlocuteur, puis revenir avec un montant différent. Pour ne pas vous perdre, créez une chronologie unique avec trois colonnes : date, événement, preuve disponible. Inscrivez la facture, les relances, les paiements, les appels, les courriers, les changements de société de recouvrement et les promesses d’échéancier. Cette lecture chronologique révèle souvent les anomalies : deux frais ajoutés le même mois, un paiement ignoré, une relance postérieure à une contestation, ou un délai de prescription mal apprécié.
Faut-il payer pour éviter les poursuites ?
Si vous contestez sérieusement la dette, payer trop vite peut compliquer la suite, surtout si le paiement est ensuite présenté comme une reconnaissance. À l’inverse, refuser tout échange peut encourager le créancier à saisir le tribunal. La solution consiste souvent à distinguer ce qui est reconnu de ce qui est contesté.
Si une partie est due, vous pouvez proposer de la régler en précisant que ce paiement ne vaut pas reconnaissance du solde contesté. Si vous êtes en difficulté financière, proposez un échéancier réaliste, que vous pourrez tenir. Un accord non respecté fragilise votre position.
Si une société de recouvrement vous relance
Une société de recouvrement agit généralement pour le compte d’un créancier ou après rachat de créance. Elle peut relancer, négocier, demander un paiement, mais elle ne dispose pas des pouvoirs d’un juge. Elle ne peut pas vous menacer de saisie immédiate sans titre exécutoire.
Vous avez le droit de demander qui est le créancier exact, sur quel contrat repose la demande, quel est le détail du montant et pourquoi l’interlocuteur est habilité à réclamer la somme. Tant que ces éléments ne sont pas communiqués, votre contestation doit rester ferme.
| Situation | Réflexe utile | Formulation possible |
|---|---|---|
| Dette inconnue | Demander le contrat ou la facture | « Je vous remercie de me transmettre les pièces fondant votre demande. » |
| Montant gonflé | Exiger un décompte détaillé | « Je conteste les frais ajoutés en l’absence de base contractuelle ou légale. » |
| Paiement déjà effectué | Joindre la preuve de règlement | « Cette somme a été réglée le… Vous trouverez le justificatif en copie. » |
| Dette ancienne | Vérifier la prescription | « Je vous demande d’indiquer les actes interruptifs que vous invoquez. » |
Si les relances deviennent insistantes, conservez tous les messages. Des appels répétés, des menaces disproportionnées ou des pressions auprès de tiers peuvent être contestés. Dans un dossier de recouvrement, la forme compte autant que le fond : un créancier sérieux doit pouvoir justifier sa demande sans intimidation.
Et si le créancier lance une procédure judiciaire ?
Une mise en demeure contestée peut s’arrêter là, déboucher sur une négociation, ou évoluer vers une procédure. La plus courante pour une somme d’argent est l’injonction de payer. Le créancier présente alors sa demande au juge, souvent sans audience préalable. Si une ordonnance est rendue, elle doit vous être signifiée par commissaire de justice.
À ce stade, il ne faut surtout pas ignorer l’acte reçu. En matière d’injonction de payer, le débiteur dispose en principe d’un délai d’un mois à compter de la signification pour former opposition. Cette opposition permet de faire examiner le litige contradictoirement, avec vos arguments et vos pièces.
Si vous recevez une assignation, la logique est différente : une audience est déjà prévue ou à venir. Préparez alors un dossier classé : mise en demeure, contestation envoyée, accusé de réception, justificatifs de paiement, échanges, contrat, factures, décompte, éléments sur la prescription. Plus votre contestation amiable a été structurée, plus elle sera utile devant le tribunal.
En pratique, contester une mise en demeure revient à reprendre le contrôle du calendrier et des preuves. Répondez dans le délai indiqué, exigez les justificatifs manquants, reconnaissez uniquement ce qui est exact et gardez une trace de chaque échange. Une contestation bien rédigée ne garantit pas l’abandon de la créance, mais elle oblige votre interlocuteur à démontrer ce qu’il réclame.