Lorsqu’une facture reste impayée, le créancier doit agir avec méthode : relancer, prouver la dette, respecter les droits du débiteur et choisir la bonne procédure. L’agent de recouvrement intervient à cette étape pour obtenir le paiement d’une créance sans basculer trop vite dans un contentieux judiciaire coûteux ou disproportionné.
Son rôle dépasse la simple demande de paiement. Il vérifie les éléments du dossier, organise les échanges, propose parfois un échéancier et sécurise les démarches pour éviter les abus. En France, son action s’inscrit dans un cadre légal précis, surtout lorsqu’il intervient pour le compte d’un tiers.
À quoi sert un agent de recouvrement dans une créance impayée ?
Un agent de recouvrement agit pour obtenir le règlement d’une somme due. Cette créance impayée peut provenir d’une facture commerciale, d’un loyer, d’une prestation de service, d’un prêt, d’une indemnité contractuelle ou d’un solde restant à payer. Avant toute action, un point doit être vérifié : la dette doit être identifiable, justifiée et exigible.
Comprendre les démarches d’une société de recouvrement — Une fiche officielle pour savoir quoi faire si une société de recouvrement vous réclame le paiement d’une dette.
Dans la pratique, l’agent peut être salarié d’une entreprise, travailler au sein d’une société de recouvrement ou intervenir dans un service spécialisé. Il ne faut pas le confondre avec un commissaire de justice, qui dispose de pouvoirs spécifiques pour exécuter une décision de justice. L’agent de recouvrement amiable, lui, cherche d’abord une solution volontaire.
Recouvrement amiable : privilégier le règlement sans procès
La première mission consiste à renouer le dialogue. Le débiteur peut avoir oublié l’échéance, contesté une partie de la facture, rencontré une difficulté de trésorerie ou simplement négligé les relances. L’agent de recouvrement clarifie la situation et rappelle les conséquences possibles d’un impayé persistant.
Cette phase amiable peut inclure des relances écrites, des appels, l’envoi d’une mise en demeure, la négociation d’un paiement partiel ou d’un échéancier. Le but est de récupérer les sommes dues et de préserver, lorsque c’est possible, une relation commerciale acceptable entre les parties.
Recouvrement judiciaire : préparer la suite si l’amiable échoue
Si le débiteur ne répond pas, refuse de payer sans motif sérieux ou multiplie les promesses non tenues, le créancier peut envisager une procédure judiciaire. L’agent de recouvrement n’a pas vocation à rendre une décision ni à pratiquer une saisie. En revanche, il peut aider à préparer un dossier cohérent : contrat, bon de commande, facture, preuve de livraison, échanges, relances et mise en demeure.
La procédure d’injonction de payer est souvent envisagée lorsque la créance est documentée et peu contestable. Après décision du juge, l’exécution forcée relève du commissaire de justice. Cette frontière est importante : l’agent de recouvrement accompagne et relance, mais il ne peut pas se substituer à l’autorité judiciaire.
Les missions concrètes, du premier contact à l’encaissement
Un bon recouvrement repose sur une chronologie claire. Aller trop vite peut tendre inutilement la relation ; attendre trop longtemps peut rendre le paiement plus difficile. L’agent de recouvrement structure donc l’action autour de plusieurs étapes.
| Étape | Objectif | Point de vigilance |
|---|---|---|
| Analyse du dossier | Vérifier la réalité de la créance | Contrat, facture, échéance, montant exact |
| Relance amiable | Obtenir une réponse rapide | Ton professionnel, absence de pression abusive |
| Mise en demeure | Formaliser la demande de paiement | Mentions claires, délai raisonnable, preuve d’envoi |
| Négociation | Faciliter un règlement volontaire | Échéancier réaliste et écrit |
| Transmission contentieuse | Préparer une action judiciaire | Dossier complet et pièces exploitables |
Vérifier le montant réclamé
L’une des erreurs les plus fréquentes consiste à réclamer un montant global sans détail. L’agent doit distinguer le principal, les pénalités de retard, les intérêts, les frais éventuellement prévus au contrat et les paiements déjà reçus. Cette précision protège le créancier, mais aussi le débiteur, qui doit comprendre ce qu’on lui demande de payer.
Une créance mal calculée affaiblit le dossier. Elle ouvre la porte à une contestation et peut décrédibiliser les démarches suivantes. À l’inverse, un décompte lisible facilite souvent la résolution du litige, même lorsque le débiteur demande un délai.
Adapter le ton au profil du débiteur
Le recouvrement efficace n’est pas forcément le plus agressif. Un particulier en difficulté, un client professionnel de longue date et une entreprise qui organise volontairement son insolvabilité ne se traitent pas de la même manière. L’agent de recouvrement doit évaluer la situation sans dépasser les limites légales.
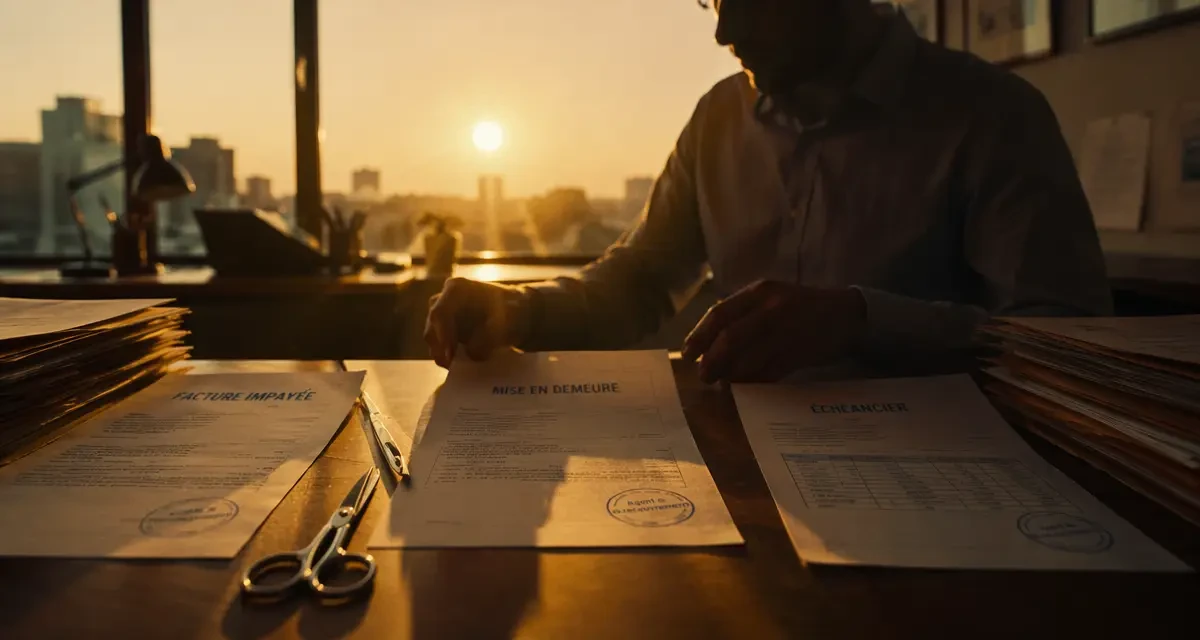
L’image du ciseau aide à comprendre ce travail : il faut couper proprement entre ce qui relève du fait, de l’émotion et de la stratégie. D’un côté, les pièces objectives : facture, date d’échéance, preuve de prestation. De l’autre, les discours : gêne financière, contestation orale, promesse de virement. En séparant ces plans, l’agent évite les relances confuses et choisit le bon levier : justificatif complémentaire, échéancier, mise en demeure ou passage au judiciaire.
Le cadre légal : ce qu’un agent de recouvrement peut faire ou non
Le recouvrement de créances pour le compte d’autrui est encadré. Une société de recouvrement doit intervenir de manière transparente, sans tromperie sur son identité, ses pouvoirs ou les conséquences immédiates d’un non-paiement. Le débiteur doit pouvoir identifier le créancier, connaître le fondement de la dette et comprendre le montant réclamé.
La démarche amiable ne donne pas les mêmes pouvoirs qu’une décision de justice. Tant qu’aucun titre exécutoire n’a été obtenu, l’agent ne peut pas faire saisir un compte bancaire, bloquer un salaire, entrer au domicile du débiteur ou imposer un paiement par la force.
Les pratiques interdites
Un agent de recouvrement ne peut pas harceler le débiteur, appeler à des horaires déraisonnables, contacter abusivement son entourage, menacer d’une saisie immédiate sans décision exécutoire ou se présenter comme un officier public s’il ne l’est pas. Il ne peut pas non plus ajouter librement des frais non prévus ou faire croire que tous les frais de recouvrement amiable sont automatiquement dus par le débiteur.
La fermeté reste possible, mais elle doit être juridiquement exacte. Dire qu’une action judiciaire pourra être engagée en l’absence de règlement est différent de prétendre qu’une saisie aura lieu dès le lendemain. Cette nuance protège la validité de la démarche et limite les risques de contestation.
Les droits du débiteur
Le débiteur a le droit de demander des justificatifs, de contester la dette, de signaler une erreur de montant ou de faire valoir une prescription. Il peut aussi proposer un paiement échelonné, sans que le créancier soit obligé de l’accepter. Lorsque la contestation est sérieuse, l’agent doit en tenir compte et éviter de poursuivre mécaniquement des relances standardisées.
Pour le créancier, écouter une contestation ne signifie pas renoncer. Cela permet de trier les dossiers : certains se résolvent par l’envoi d’une pièce manquante, d’autres nécessitent une négociation, et les plus conflictuels doivent être portés devant le juge.
Honoraires, mandat et choix d’un professionnel
Avant de confier un dossier, le créancier doit comprendre le mode d’intervention de l’agent de recouvrement. Le professionnel agit généralement sur mandat : il reçoit l’autorisation de relancer le débiteur, de négocier dans certaines limites et de suivre les paiements. Ce mandat doit préciser le périmètre de la mission, les frais, les conditions de rémunération et les informations transmises au débiteur.
Honoraires au résultat ou frais fixes
Les sociétés de recouvrement peuvent facturer de différentes manières. Certaines appliquent des honoraires au résultat, c’est-à-dire un pourcentage sur les sommes effectivement encaissées. D’autres prévoient des frais de dossier, des forfaits de relance ou une combinaison de plusieurs modes de rémunération.
Le créancier doit regarder le coût réel de l’intervention, surtout pour les petites créances. Un recouvrement disproportionné peut coûter plus cher que le gain attendu. À l’inverse, pour une créance importante ou répétée, une prise en charge structurée peut améliorer la trésorerie et éviter l’enlisement.
Les critères pour choisir un agent de recouvrement
Le bon professionnel n’est pas seulement celui qui promet un paiement rapide. Il doit savoir expliquer sa méthode, respecter le cadre légal, documenter ses actions et rendre compte régulièrement au créancier. La qualité des écrits compte aussi : une mise en demeure imprécise ou excessive peut fragiliser la suite.
- Transparence : tarifs, mandat et frais clairement présentés avant intervention.
- Rigueur juridique : distinction nette entre amiable, mise en demeure et procédure judiciaire.
- Traçabilité : conservation des relances, réponses et accords de paiement.
- Mesure : ton ferme mais professionnel, sans menace illégitime.
- Capacité d’analyse : identification des créances contestées, prescrites ou mal documentées.
Quand faire appel à un agent de recouvrement ?
Il est pertinent de solliciter un agent de recouvrement lorsque les relances internes n’aboutissent plus, que les retards se répètent ou que le créancier ne souhaite pas gérer directement un échange tendu. L’intervention d’un tiers peut suffire à faire réagir un débiteur qui repoussait le paiement.
Le moment idéal dépend du dossier. Pour une facture récente, une relance simple peut encore fonctionner. Après plusieurs semaines de silence ou de promesses non tenues, une mise en demeure structurée devient souvent nécessaire. Lorsque la créance est ancienne, il faut aussi vérifier les délais de prescription avant d’engager des frais.
Faire appel à un agent de recouvrement, c’est donc choisir une voie intermédiaire entre l’inaction et le procès. Bien menée, cette démarche permet de préserver les droits du créancier, de respecter ceux du débiteur et de préparer solidement la suite si une procédure d’injonction de payer ou une action judiciaire devient indispensable.